Strategie, Reifegrad, Befähigung und Operating Model als Hebel für messbaren KI-Nutzen
Künstliche Intelligenz ist längst kein isoliertes Technologieprojekt mehr. Für Banken wird sie zu einer strategischen Fähigkeit, die Produktivität, Risikosteuerung, Kundeninteraktion und das Geschäftsmodell verändert. Die entscheidende Frage für Entscheidungsträger lautet deshalb, wie aus Investitionen ein messbarer Ergebnisbeitrag entsteht. Genau hier zeigt sich in vielen Instituten noch eine Lücke: Piloten, Chatbots und Assistenzlösungen nehmen zu, während Durchlaufzeiten, Kapazitätsengpässe oder die Cost-Income-Ratio häufig kaum verändert werden.
Der Ausgangspunkt sollte deshalb eine belastbare KI-Strategie sein. Sie verbindet Geschäftsstrategie, priorisierte Wertfelder, Governance, technologische Leitplanken und Verantwortlichkeiten. Eine vorgeschaltete KI-Reifegradanalyse schafft Transparenz über den Status quo. Betrachtet werden sollten insbesondere Mitarbeitende, Prozesse, Daten, Modelle und Plattformen, Systeme und Infrastruktur, Governance sowie Organisation und Führung. Aus den identifizierten Lücken lassen sich konkrete Maßnahmen und eine priorisierte Roadmap ableiten.
Horizontal für Befähigung, vertikal für Wertbeitrag
Für die Steuerung des KI-Portfolios sollten Banken zwei Logiken unterscheiden. Horizontale Anwendungen wie ein Corporate GPT sind breit verfügbar und niedrigschwellig nutzbar. Ihr primärer Beitrag liegt in Awareness, AI Literacy, Lernkurven und breiter Befähigung. Ihr Erfolg sollte daher vor allem über aktive Nutzung, Wiederholungsnutzung, Zufriedenheit, Reichweite und Kompetenzaufbau gemessen werden.
Vertikale KI-Anwendungen adressieren konkrete fachliche Prozesse, etwa die Prüfung von Know-Your-Customer(KYC)-Unterlagen, regulatorische Vertragsanalysen, Kreditvorprüfungen oder Dokumentenvergleiche. Sie greifen tiefer in Abläufe ein und können unmittelbar auf Bearbeitungszeit, Automatisierungsgrad, Fehlerquote, Qualität, Fallvolumen oder Servicelevel wirken. Hier muss der Business Case im Vordergrund stehen.
Die Konsequenz: Corporate GPT und Fachanwendung dürfen nicht mit derselben ROI-Logik bewertet werden. Horizontale KI schafft die Grundlage für Nutzung und organisationales Lernen. Vertikale KI muss daraus messbare Prozess- und Ergebniswirkung entwickeln. Abbildung 1 hebt den Zusammenhang zwischen den beiden Stoßrichtungen nochmals hervor.
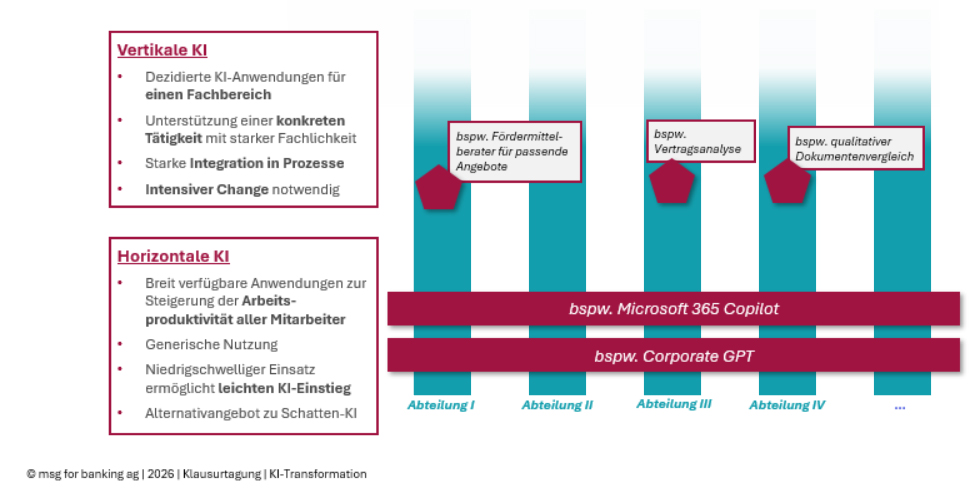
Abbildung 1: Abbildungsbeschriftung einfügen
ROI entsteht erst durch wirtschaftlichen Transfer
Eine Zeitersparnis von 20 Minuten pro Vorgang ist noch kein ROI. Wirtschaftlicher Wert entsteht erst, wenn die Anwendung tatsächlich genutzt wird, ausreichend relevante Fälle vorhanden sind und freiwerdende Kapazität in höhere Fallzahlen, bessere Qualität, zusätzliche Erträge oder strukturelle Entlastung übersetzt wird. Adoption wird damit selbst zum Bestandteil des Business Case.
KI-Wert = Zeitgewinn × Adoption × relevantes Fallvolumen × wirtschaftlich nutzbare Kapazität + Qualitäts- und Ertragseffekte – Transformations-, Betriebs- und Risikokosten.
Adoption ist Führungsaufgabe
Technisch gute Lösungen erzeugen keinen Mehrwert, wenn sie im Arbeitsalltag nicht angenommen werden. Banken benötigen deshalb Mitarbeiterbefähigungskonzepte, die über einmalige Schulungen hinausgehen. Rollenbasierte Lernpfade, AI Literacy, Anwendungstrainings, Power-User-Netzwerke, Führungskräfteformate und Feedbackschleifen müssen eng mit den Use Cases verzahnt werden. Führungskräfte tragen Verantwortung, Nutzung einzufordern, Hindernisse zu beseitigen und den Transfer in neue Arbeitsweisen zu begleiten.
Vom Projektportfolio zum Operating Model
Langfristig entsteht KI-Wirkung nicht durch immer neue Einzelprojekte, sondern durch ein Operating Model, das Strategie, Governance, Technologie, Daten, Verantwortlichkeiten und Change zusammenführt. Eine modulare Plattformarchitektur erhöht die Flexibilität gegenüber Modellen und Anbietern und schafft die Grundlage, vertikale Services effizient zu skalieren.
Für Entscheidungsträger ergibt sich daraus eine klare Agenda: Reifegrad bestimmen, Zielbild und KI-Strategie schärfen, Wertfelder priorisieren, horizontale Befähigung und vertikale Business Cases bewusst unterscheiden, Mitarbeitende systematisch befähigen und Wirkung konsequent messen.
Entscheidend ist also nicht, wie viele KI-Use-Cases bereits umgesetzt wurden, sondern welche künftigen Soll-Prozesse gezielt adressiert werden sollen und wie KI dort einen messbaren Mehrwert für Prozesse, Entscheidungen und Ergebnisgrößen der Bank schaffen kann.
Dr. Philippe Krahnhof, Senior Manager | msg for banking ag Freiberuflicher Dozent an der FOM Hochschule für Oekonomie & Management
Dr. Philippe Krahnhof verfügt über langjährige Berufserfahrung und gestaltet bei msg for banking im Bereich Strategy & Business Transformation die Zukunftsfähigkeiten von Banken mit. Neben der strategischen Ausrichtung liegt sein Fokus auf dem Change Management. Außerdem ist er als freiberuflicher Dozent an der FOM Hochschule für Oekonomie & Management aktiv.
Fabian Forthmann, Manager | Artificial Intelligence | msg for banking
Fabian Forthmann berät Banken und Finanzdienstleister hinsichtlich der Entwicklung und Einführung von datengetriebenen Modellen in ihrem technischen und regulatorischen Umfeld. Neben der Erschließung vielversprechender Anwendungsfälle von künstlicher Intelligenz bewegt ihn insbesondere die nachhaltige Nutzung von künstlicher Intelligenz als Werkzeug zur Lösung handfester Problemstellungen.