Erst Publikumsfonds, dann ETFs, jetzt Private Markets. Jedes Mal, wenn sich eine institutionelle Assetklasse einem breiteren Kundenkreis geöffnet hat, brauchte sie Technologie, die es beim Produktstart noch nicht gab. Bei Private Markets ist diese Lücke besonders groß. Ob Banken sie mit eigener Infrastruktur oder über Partner schließen, wird oft als Entweder-oder-Entscheidung dargestellt. Das ist sie nicht.
Die Komplexität wandert in den Vertrieb
ELTIF 2.0 und Evergreen-Strukturen haben den rechtlichen Rahmen für Privatanleger geschaffen. Damit verlagert sich die operative Komplexität jedoch vom Fondsmanager in den Vertriebskanal. Eine Studie von Oliver Wyman und Clearstream aus dem Jahr 2026 kommt zu dem Schluss, dass der entscheidende Engpass inzwischen im Betriebsmodell liegt.
Ein zusätzlicher Reiter ist noch kein Zugang
Viele Institute bilden Private Markets auf Systemen ab, die für börsennotierte Wertpapiere gebaut wurden: mit täglichen Kursen, sofortiger Ausführung und standardisierter Abwicklung. Evergreen-Fonds folgen einer anderen Logik. Bewertungen erfolgen periodisch, Rücknahmen werden gestaffelt abgewickelt, und die Eignung muss für jeden Anleger einzeln geprüft werden. Bei geringen Volumina lassen sich diese Lücken manuell überbrücken. Sobald Modellportfolios jedoch regelmäßig rebalanciert werden, wird jede fehlerhafte Order zum strukturellen Problem. Ein zusätzlicher Private-Markets-Reiter im bestehenden System vermittelt den Eindruck von Zugang, kann ihn aber nicht skalierbar liefern.
Warum Eigenentwicklung selten gelingt
Die meisten Banken und Vermögensverwalter nutzen Standard-Kernbanksoftware externer Anbieter, die über Jahre an die eigene Organisation angepasst wurde. Jede Erweiterung wird zum Individualprojekt, abhängig von den Release-Zyklen des Anbieters und in Konkurrenz zu regulatorischen Pflichtvorhaben. Für eine Assetklasse, die nach wie vor nur einen kleinen Teil der Bestände ausmacht, ist dieser Aufwand schwer zu rechtfertigen.
Ergänzen statt ersetzen
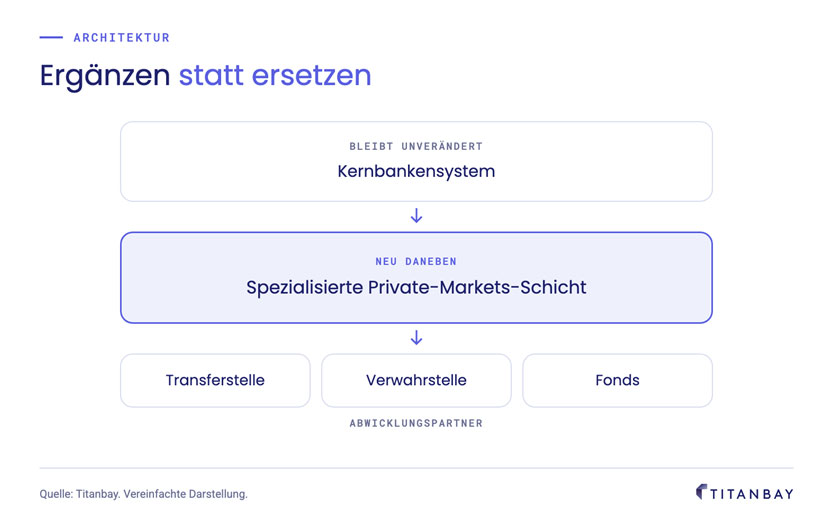
Die Lösung besteht darin, die fehlende Logik neben dem Kernsystem aufzubauen statt darin: als spezialisierte Schicht zwischen den Systemen des Instituts und den Abwicklungsparteien. Das Kernsystem bleibt das führende System, Handelswege, Verwahrung und Zahlungsströme bleiben unverändert. Wie tief diese Schicht eingreift, hängt von der bestehenden Architektur ab: von der direkten Weiterleitung von Orders an den Transfer Agent über die kundenindividuelle Anwendung der Fondsregeln zwischen Bank und Verwahrstelle bis hin zur schrittweisen Digitalisierung bestehender Abstimmungsprozesse. In jedem Fall bleibt der Entwicklungsaufwand im Kernsystem gering, und die Abstimmung ist Teil der Lösung.
Ausblick
Mit ELTIF 2.0 steht der regulatorische Rahmen. Die entscheidende Frage lautet daher nicht, ob ein Institut selbst entwickelt oder zukauft, sondern welche Teile der Wertschöpfungskette es selbst kontrollieren muss. Diese Frage steht im Zentrum der Skalierung von Private Markets. Wer diese Grenze klar zieht, kann seinen Kunden Private Markets ohne Systemmigration anbieten.