Souveränität ist für Geldinstitute mit einem heftigen „Rums“ von der politischen Bühne auf die Aufsichtsagenda gewandert. Für sie lautet die Frage nicht mehr, ob man als Bank souverän wird, sondern – allerspätestens seit DORA – wie. Wer für seine KI-Anwendungen in diesem Kontext zur ambitionslosen Antwort greift – „dann nehmen wir eben ein souveränes Modell“ –, läuft in einen regulatorischen Zwiespalt. Dabei hat sich die Ausgangslage gerade verschoben: Offene Modelle liegen im Benchmark MMLU-Pro nur noch rund sieben Prozentpunkte hinter den leistungsstärksten proprietären Modellen, der sogenannten Frontier, und reichen damit für die meisten Tätigkeiten einer Bank aus. Umso drängender wird die Frage, wo Souveränität tatsächlich entschieden wird.
Das Souveränitäts-Paradoxon betrifft die Modelle selbst – und ihre Entwickler
Wenn Banken ihr Augenmerk ausschließlich auf das in Produktion befindliche KI-Modell legen, bedeutet Souveränität über geschäftskritische Daten, eben dieses Modell auf eigener Infrastruktur zu betreiben. Das gelingt realistischerweise – insbesondere aufgrund von Lizenzkosten – ausschließlich über Open-Weights-Modelle, also LLMs, die Open Source verfügbar sind.
Doch die leistungsfähigen Open-Weights-Modelle stammen heute überwiegend aus China: DeepSeek, Qwen, GLM, Kimi und MiniMax führen die offenen Bestenlisten an. Hinzu kommen offene Modelle US-amerikanischer Anbieter wie Gemma von Google oder GPT-OSS von OpenAI, während die europäischen Vertreter wie Mistral, Aleph Alpha und das Fraunhofer-Modell Teuken bei der reinen Leistungsfähigkeit hinterherlaufen. Wer Souveränität also an der Herkunft des Modells festmacht, muss sich zwischen Leistungsfähigkeit und Herkunft entscheiden – ein Zielkonflikt, der unauflösbar bleibt, solange China einen hinsichtlich ethischer Unbefangenheit nur bedingt geeigneten Partner darstellt.
Souveränität ist keine Eigenschaft des Modells
Und dennoch stellen Open-Weights-Modelle für einige Finanzinstitute eine gangbare Option dar, auch wenn sie nicht aus Europa kommen. Denn: Modellgewichte telefonieren nicht nach Hause. Wer ein offenes Modell auf eigener Infrastruktur betreibt, behält die Kontrolle über seine Daten – unabhängig davon, woher die Gewichte stammen. Bias oder politische Färbung der Trainingsdaten werden damit zur beherrschbaren Frage der Anwendung, nicht zu einem Ausschlusskriterium der Beschaffung.
Offen bleibt allein die Integrität des Modells selbst, also konkret die Frage, ob im Training unerwünschtes Verhalten angelegt wurde. Doch auch das ist primär eine Frage der individuellen Anwendung im eigenen Anwendungskontext. Klar ist also: Die Auswahl eines Modells ist hinsichtlich der LLM-Fähigkeiten wichtig und hat primär ethische Implikationen, sodass entscheidend bleibt, wer für die Bank eine KI-Anwendung und die damit verbundenen Modelle – egal ob Open Weights oder proprietär – betreibt. KI-Souveränität beginnt somit nicht, wie oft vermutet, beim Modell, sondern bei der Infrastruktur. Souveränität wird also auf der Betriebsebene entschieden: wo etwas läuft, wie das Modell isoliert ist und ob es sich gemäß DORA-Anforderungen substituieren lässt.
Offene Modelle reichen für die meisten Banktätigkeiten aus
Dass der Betrieb offener Modelle auf eigener Infrastruktur heute trägt, zeigt die Entwicklung der vergangenen anderthalb Jahre. Offene Modelle haben bei Leistungsfähigkeit und Kontextlänge deutlich aufgeholt: von rund 67 Prozent im Benchmark MMLU-Pro mit Gemma 3 über rund 80 Prozent mit GPT-OSS bis zu rund 85 Prozent mit Gemma 4, das zugleich 256.000 Token Kontext verarbeitet, also mehrere hundert Seiten am Stück. Der Abstand zu Claude Opus 5 als proprietärer Frontier-Referenz schrumpft damit auf die eingangs genannten sieben Prozentpunkte. Noch deutlicher ist der Sprung dort, wo es für Banken praktisch wird: Laut Googles Modellkarte steigt die Gemma-Familie von der dritten zur vierten Generation bei agentischen Aufgaben, in denen ein Modell Richtlinien befolgen und Werkzeuge bedienen muss (τ²-Bench), von rund 16 auf rund 77 Prozent. Beim Wiederfinden mehrerer Informationen in sehr langen Dokumenten (MRCR v2, 128.000 Token) geht es von rund 14 auf rund 66 Prozent.
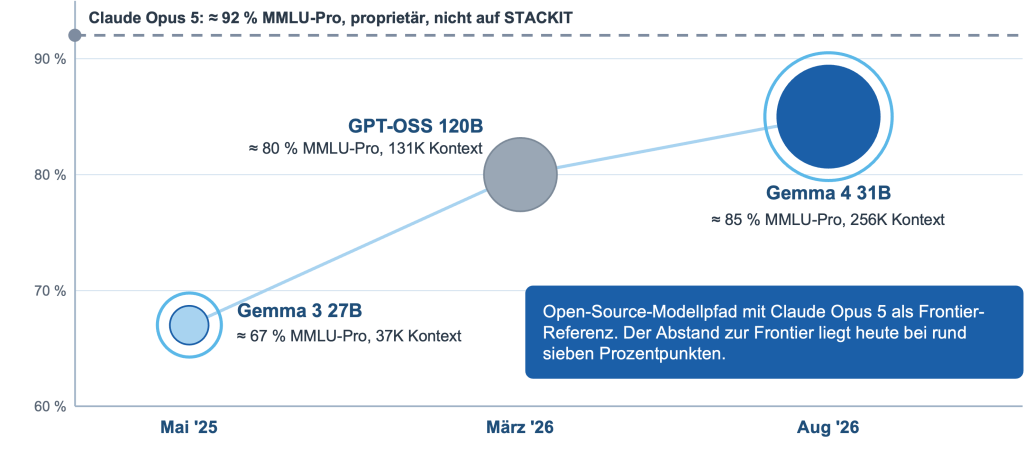
Entwicklung offener Modelle nach MMLU-Pro und Kontextlänge, mit Claude Opus 5 als Frontier-Referenz
Für die meisten Tätigkeiten einer Bank sind die verbleibenden sieben Prozentpunkte nicht entscheidend. Ob Verträge ausgewertet, Prüfungsunterlagen zusammengefasst oder interne Richtlinien gegen regulatorische Vorgaben abgeglichen werden: Hier zählt, dass das Modell lange Dokumente vollständig erfasst und im eigenen Kontext verlässlich arbeitet. Ob es das tut, entscheidet zwar nicht die Bestenliste, sondern erst der Test am konkreten Anwendungsfall – gerade bei sehr langen Dokumenten, in denen auch offene Modelle der neuesten Generation noch nicht jede Information zuverlässig wiederfinden. Klar ist aber: Frontier-Modelle sind keine Voraussetzung mehr für produktive KI in der Bank, sondern eine Option für besonders komplexe, mehrstufige Aufgaben.
Der eigentliche Hebel heißt Austauschbarkeit
Damit verschiebt sich die strategische Frage von der Modellwahl zur Betriebsfähigkeit. Souverän ist nicht, wer das vermeintlich richtige Modell auswählt, sondern wer eine hybride Architektur betreibt, die das Modell von der Plattform entkoppelt, sodass sich Modell oder Anbieter wechseln lassen, ohne Werkzeuge und Verträge anzutasten. Wie schnell das relevant wird, zeigt der Modellpfad in der Grafik: Innerhalb von gut einem Jahr wurde das Modell zweimal abgelöst – jedes Mal mit mehr Leistung und mehr Kontext. Dabei braucht nicht jeder Anwendungsfall dieselbe Antwort: Über Vertraulichkeitsklassen lässt sich jeder Workload der passenden Säule zuordnen, von der Public Cloud für Unkritisches bis zur On-Premises-Verarbeitung geschäftskritischer Daten. Weil offene Modelle inzwischen für die meisten Aufgaben genügen, kann ein Großteil der Workloads in der souveränen Säule laufen, ohne dass die Bank dafür nennenswert an Qualität einbüßt. Frontier-Modelle kommen dort zum Einsatz, wo die Aufgabe es verlangt und die Vertraulichkeitsklasse es zulässt. Souveränität ist damit eine bewusst gewählte Risikostruktur, kein Dogma oder Maximalismus.
Die Aufsicht misst Souveränität an der Ersetzbarkeit
Diese Architektur verlangt die Aufsicht ohnehin. Und auch sie fragt nicht nach dem Pass eines Anbieters, sondern danach, ob er sich ersetzen lässt. DORA fordert für jeden kritischen IKT-Dienstleister eine Konzentrationsanalyse, nachgewiesene Austauschbarkeit und einen dokumentierten Exit-Plan. Die BaFin hat Konzentrationsrisiken bei IKT-Auslagerungen für 2026 zum Fokusthema erklärt und nennt die großen US-Hyperscaler ausdrücklich als Beispiel, obwohl die meisten Finanzunternehmen ihre KI auf eben diesen Hyperscalern betreiben. Genau hier zahlt der Leistungssprung offener Modelle ein: Trägt der souveräne Pfad den Großteil der Anwendungsfälle, wird der Exit-Plan zur realistischen Alternative statt zur Pflichtübung auf dem Papier, und die Abhängigkeit von einzelnen Anbietern lässt sich gezielt begrenzen. Eine austausch- und prüfbare, exit-fähige Architektur löst also nicht nur das Souveränitäts-Paradoxon, sondern ist regulatorisch dringend gefordert.
Souveränität kauft man somit nicht einmalig über ein Label und nicht über die Nationalität eines Modells. Sie ist eine Architekturentscheidung und Betriebsdisziplin einer Bank zugleich, die sich mit dem heutigen Stand offener Modelle ohne nennenswerte Abstriche umsetzen lässt. Am Ende ist nicht der souverän, der das „richtige“ Modell wählt – sondern der, der jederzeit das Modell wechseln kann.
Fabian Forthmann, Manager | Artificial Intelligence | msg for banking
Fabian Forthmann berät Banken und Finanzdienstleister hinsichtlich der Entwicklung und Einführung von datengetriebenen Modellen in ihrem technischen und regulatorischen Umfeld. Neben der Erschließung vielversprechender Anwendungsfälle von künstlicher Intelligenz bewegt ihn insbesondere die nachhaltige Nutzung von künstlicher Intelligenz als Werkzeug zur Lösung handfester Problemstellungen.
Tim Haidle, Accountmanager | Schwarz Digits
Tim Haidle vereint seinen dualen Abschluss in Finanzdienstleistungen mit mehrjähriger Praxis im IT-Accountmanagement. Als Accountmanager für Banken bei Schwarz Digits arbeitet er heute fokussiert daran, die deutsche Finanzwirtschaft gemeinsam mit seinen Kunden souveräner aufzustellen.
Dr. Philippe Krahnhof, Senior Manager | msg for banking ag Freiberuflicher Dozent an der FOM Hochschule für Oekonomie & Management
Dr. Philippe Krahnhof verfügt über langjährige Berufserfahrung und gestaltet bei msg for banking im Bereich Strategy & Business Transformation die Zukunftsfähigkeiten von Banken mit. Neben der strategischen Ausrichtung liegt sein Fokus auf dem Change Management. Außerdem ist er als freiberuflicher Dozent an der FOM Hochschule für Oekonomie & Management aktiv.