Private Markets wurden für eine kleine Zahl großer institutioneller Investoren gebaut: wenige Tickets, langjährige Beziehungen und Dokumente, die Zeile für Zeile geprüft werden. ELTIF 2.0 und Evergreen-Fonds öffnen sie nun für vermögende Kunden. Damit ändert sich nahezu alles an ihrem Vertrieb.
Von Dutzenden Investoren zu Tausenden
Ein institutioneller Fonds hat vielleicht einige Dutzend Investoren. Ein Wealth-Kanal bringt Tausende, mit kleineren Tickets und zunehmend regelmäßigen Einzahlungen. Jeder Kunde hat sein eigenes Eignungs- und Angemessenheitsprofil, und jedes muss vor der Orderaufgabe geprüft werden, nicht danach. Ab 2027 dürfte die Reform der privaten Altersvorsorge in Deutschland zusätzlich Sparpläne ins Spiel bringen und die Zahl der Transaktionen nochmals vervielfachen.
Kunden erwarten, dass sich ein Fonds wie ein Fonds verhält
Ein vermögender Privatkunde, der einen ELTIF zeichnet, erwartet, was er von börsennotierten Wertpapieren kennt:
- Order aufgeben,
- Bestätigung erhalten und
- Position sehen.
Evergreen-Fonds funktionieren anders. Orders werden zu festen Terminen abgewickelt, Bewertungen kommen periodisch, und Rücknahmen unterliegen Kündigungsfristen und werden bei hoher Nachfrage unter Umständen nur teilweise bedient.
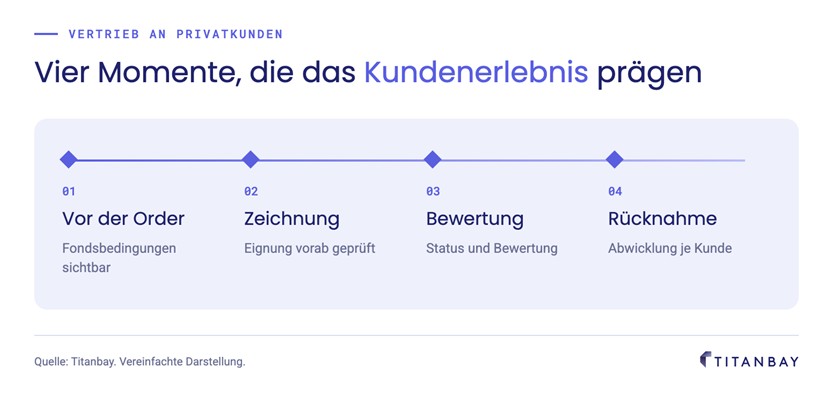
Diese Lücke zeigt sich an vier Punkten:
- vor der Order, wenn der Kunde fragt, wann er zurückgeben kann,
- bei der Zeichnung, wenn fehlende Angaben erst bei dem Transfer Agent auffallen,
- bei der Bewertung, wenn kein aktueller Preis vorliegt, und
- bei der Rücknahme, wenn der Kunde wissen will, was er wann erhält.
Regeln gelten pro Kunde, nicht pro Account
Die meisten Banken halten Fondspositionen auf Nominee-Ebene, die Regeln des Fonds gelten jedoch für jeden einzelnen Endkunden. Lock-up-Fristen, Kündigungsfristen und anteilige Zuteilungen müssen Kunde für Kunde nachgehalten werden. Wo die Systeme der Bank diese Detailtiefe nicht abbilden, geschieht das manuell.
Die jüngsten Rücknahmebeschränkungen bei mehreren Evergreen-Private-Credit-Fonds zeigen, warum das wichtig ist. Ein Gate ist ein Konstruktionsmerkmal, das die verbleibenden Investoren schützt. Ob es sich für den Kunden geordnet oder chaotisch anfühlt, hängt davon ab, ob es investorengenau angewendet werden kann. Liquiditätsbedingungen sind nur so gut wie die Prozesse, die sie umsetzen.
Was der Vertrieb richtig machen muss
Vier Dinge machen den Unterschied:
- Erstens werden Eignung und Angemessenheit vor der Orderaufgabe geprüft. So hat jeder Kunde, der den Fonds erreicht, einen legitimen Zugangsweg, und Orders werden nicht Tage später von dem Transfer Agent abgelehnt.
- Zweitens sehen Berater die Fondsbedingungen bereits im Beratungsgespräch, darunter Haltefristen, Abschläge bei vorzeitiger Rückgabe, Kündigungsfristen und den nächsten Handelstag. So bekommt die erste Frage des Kunden eine klare Antwort.
- Drittens hat jede Order von der Erteilung bis zur Bestätigung einen eindeutigen Status, und jede Position trägt eine Bewertung, auch wenn Standarddatenquellen keine liefern.
- Viertens werden Rücknahmen Kunde für Kunde abgewickelt. Greift ein Gate, kann die Bank jedem Kunden sagen, wie viel wann ausgezahlt wird und was mit dem Rest geschieht.
Diese Anforderungen gelten für jede Order, ob hundert oder hunderttausend Kunden investiert sind. Ein gutes Frontend kann nur anzeigen, was das Backend liefert.
Ausblick
Ein breiterer Zugang zu Private Markets setzt voraus, dass Infrastruktur, Vertrieb und Kundenerlebnis zusammenspielen. Die operative Seite ist dabei der am klarsten lösbare Teil der Aufgabe. Für jeden Vertreiber gibt es einen einfachen Test: Könnten Sie fünftausend Kunden am selben Tag genau sagen, was eine durch ein Gate beschränkte Rücknahme für jeden Einzelnen bedeutet? Wer das kann, ist bereit zu skalieren. Wirklich skalierbar sind Private Markets dann, wenn vermögende Kunden den Unterschied zu anderen Anlagen nur noch im Rendite-Risiko-Profil bemerken, nicht in der Abwicklung.